Décennale et activité non déclarée : pourquoi votre garantie peut être inopérante
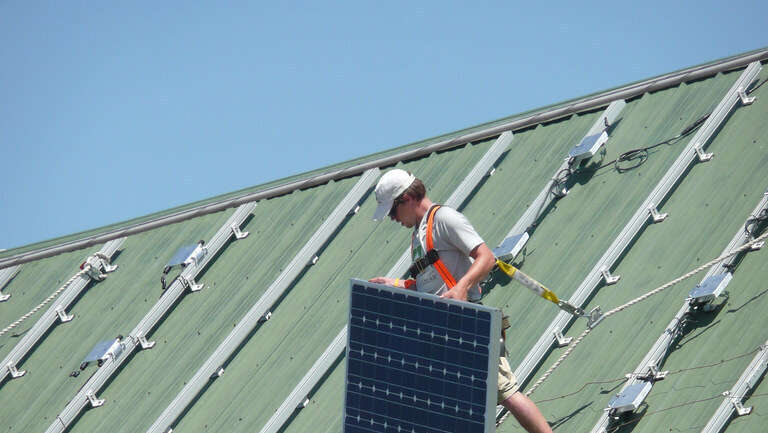
Poser des panneaux solaires quand on est couvreur : une activité distincte, à déclarer à l'assureur. Photo : U.S. Department of Agriculture, domaine public.
Un couvreur pose des panneaux photovoltaïques en plus de ses tuiles. Un plaquiste accepte de refaire l'isolation thermique par l'extérieur. Un électricien installe une pompe à chaleur parce que le client l'a demandé. Trois situations banales sur un chantier, et trois cas où l'artisan pense être couvert par sa assurance décennale alors qu'il ne l'est pas. Le sinistre arrive trois ans plus tard, l'expert de l'assureur ouvre le contrat, et la réponse tombe : activité non déclarée, garantie inopérante.
C'est l'un des motifs de refus d'indemnisation les plus fréquents que nous rencontrons chez France Assurance, et le plus injuste en apparence : l'entreprise a bien une attestation, elle a payé ses primes, elle n'a rien caché volontairement. Mais le contrat ne couvre que ce qui a été déclaré. Voici comment cela fonctionne, ce que vérifie l'assureur, et comment s'en protéger.
Ce que couvre vraiment votre contrat décennale
Depuis la loi Spinetta du 4 janvier 1978, tout constructeur est présumé responsable pendant dix ans des dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination (article 1792 du Code civil). L'article L241-1 du Code des assurances impose de s'assurer pour cette responsabilité avant l'ouverture du chantier.
Mais l'obligation d'assurance ne porte pas sur « le bâtiment » en général. Elle porte sur les activités que vous exercez réellement. Le contrat décennale est construit autour d'une liste d'activités déclarées, définies par référence à une nomenclature professionnelle. Chaque activité correspond à un risque technique distinct, tarifé différemment : la maçonnerie, la charpente, la couverture, la plomberie, le génie climatique, l'électricité, la peinture, le carrelage, l'étanchéité n'exposent pas l'assureur au même niveau de sinistralité.
Conséquence directe : l'assureur garantit les travaux qui relèvent des activités inscrites au contrat, et uniquement ceux-là. La jurisprudence de la Cour de cassation est constante sur ce point. Si les travaux à l'origine du dommage relèvent d'une activité non déclarée, l'assureur est fondé à refuser sa garantie, même si l'entreprise est par ailleurs parfaitement assurée.
Comment l'assureur s'en aperçoit en cas de sinistre
Beaucoup d'artisans imaginent que l'assureur ne regarde le contrat qu'au moment de la souscription. C'est l'inverse. Le contrôle sérieux a lieu au moment du sinistre, quand il y a de l'argent en jeu.
L'expert mandaté par la compagnie reconstitue le chantier à partir du devis, de la facture, du procès-verbal de réception et des constatations sur place. Il qualifie techniquement les travaux réalisés, puis compare cette qualification avec les activités mentionnées dans les conditions particulières du contrat. Trois issues sont possibles :
- Les travaux relèvent d'une activité déclarée : la garantie joue normalement.
- Les travaux relèvent d'une activité non déclarée : l'assureur oppose une non-garantie. Ce n'est pas une exclusion, c'est un défaut d'objet : le risque n'a jamais été assuré.
- Les travaux sont à cheval (une activité déclarée avec une part de travaux relevant d'une autre) : c'est la zone de discussion, et souvent de contentieux. L'assureur peut couvrir la seule part relevant de l'activité déclarée, ou tout refuser si le dommage provient de la part non déclarée.
Dans le premier exemple cité plus haut, le couvreur qui a posé des panneaux photovoltaïques n'est pas couvert pour l'infiltration provoquée par la fixation des rails, sauf si son contrat mentionne expressément l'activité « installation de panneaux photovoltaïques » ou une couverture intégrant les procédés solaires. Or c'est rarement le cas sur un contrat couvreur classique.
Les conséquences pour l'entreprise : bien au-delà du sinistre refusé
Quand la garantie est inopérante, la responsabilité décennale de l'entreprise, elle, demeure entière. Le maître d'ouvrage (ou son assureur dommages-ouvrage, qui se retourne ensuite contre le constructeur) obtient une condamnation à réparer sur les fonds propres de l'entreprise. Pour une infiltration de toiture ou un désordre structurel, on parle vite de plusieurs dizaines de milliers d'euros, parfois plus lorsque des travaux de reprise complets sont nécessaires.
À cela s'ajoutent trois risques que l'on oublie :
- Le risque pénal. Exercer une activité de construction sans assurance décennale valable pour cette activité constitue une infraction sanctionnée par l'article L243-3 du Code des assurances : jusqu'à six mois d'emprisonnement et 75 000 € d'amende.
- Le risque contractuel sur la déclaration. Si l'assureur estime que l'omission était volontaire, il peut invoquer l'article L113-8 du Code des assurances : nullité du contrat et primes conservées. Si l'omission est jugée non intentionnelle, l'article L113-9 permet une réduction proportionnelle de l'indemnité sur les sinistres déjà survenus. Dans les deux cas, l'entreprise perd.
- Le risque commercial. Une attestation qui ne mentionne pas l'activité effectuée est une attestation inutilisable pour le client. Les maîtres d'œuvre, les promoteurs et de plus en plus de particuliers savent désormais lire une attestation et vérifier la ligne « activités déclarées ».
Un doute sur les activités couvertes par votre contrat ?
Envoyez-nous vos conditions particulières : nous vérifions gratuitement, sous 48 h, si chaque activité que vous facturez est bien garantie.
Faire vérifier mon contrat ou appelez le 09 80 80 87 87
Les cinq situations qui piègent le plus souvent les artisans
Sur les dossiers que nous traitons, les activités non déclarées se concentrent sur quelques configurations récurrentes.
1. L'extension naturelle du métier. Le plombier qui fait du chauffage, le chauffagiste qui pose une climatisation, l'électricien qui installe une pompe à chaleur ou une borne de recharge. Ces prestations paraissent voisines, mais elles relèvent souvent d'activités distinctes dans la nomenclature (plomberie, génie climatique, électricité).
2. Les énergies renouvelables. Photovoltaïque, solaire thermique, isolation thermique par l'extérieur : ce sont les activités qui ont fait exploser la sinistralité ces dix dernières années. Les assureurs les tarifent à part, et beaucoup les excluent des contrats standard.
3. La sous-traitance inversée. L'entreprise prend le marché en entier et sous-traite la partie qu'elle ne sait pas faire. Elle reste responsable de l'ensemble vis-à-vis du client. Si son contrat ne couvre pas l'activité sous-traitée, la garantie ne joue pas sur cette partie, même si le sous-traitant est lui-même assuré.
4. Le changement de statut ou de périmètre. La micro-entreprise qui devient SASU, l'artisan seul qui embauche et se met à faire du gros œuvre, l'entreprise qui reprend une activité abandonnée. Le contrat souscrit il y a cinq ans ne reflète plus la réalité.
5. Les travaux « exceptionnels ». Le chantier unique, rendu service à un client fidèle, en dehors du métier habituel. C'est précisément le type de travaux où l'artisan est le moins compétent, donc le plus exposé, et le moins couvert.
Comment vérifier votre propre contrat en dix minutes
Prenez vos conditions particulières (pas l'attestation, le contrat lui-même) et repérez le paragraphe « activités déclarées » ou « activités garanties ». Puis posez-vous trois questions :
- Chaque prestation facturée cette année figure-t-elle dans cette liste ? Comparez avec vos factures des douze derniers mois, pas avec l'idée que vous vous faites de votre métier.
- Les activités « accessoires » sont-elles précisées ? Certains contrats couvrent les travaux accessoires indispensables à l'activité principale, dans une limite exprimée en pourcentage du chiffre d'affaires. D'autres ne le font pas. Le mot « accessoire » n'a pas la même portée d'un assureur à l'autre.
- Le chiffre d'affaires déclaré est-il cohérent ? Un CA déclaré très inférieur au CA réel est un signal d'alerte pour l'expert, et un motif de règle proportionnelle.
Si un doute apparaît, ne faites pas les travaux avant d'avoir une réponse écrite de l'assureur. Notre guide sur la lecture d'une attestation décennale détaille les mentions à contrôler ligne par ligne.
Régulariser une activité : la bonne méthode
Ajouter une activité à un contrat existant est en principe simple : une déclaration écrite à l'assureur, qui accepte (avec une surprime) ou refuse. L'article L113-2 du Code des assurances vous oblige d'ailleurs à déclarer toute circonstance nouvelle qui aggrave le risque, dans un délai de quinze jours à partir du moment où vous en avez connaissance.
En pratique, trois précautions changent tout :
- Déclarez avant le premier chantier, pas après. Une activité ajoutée couvre les chantiers ouverts après la date d'effet de l'avenant. Elle ne rattrape jamais un chantier déjà commencé.
- Justifiez l'expérience. Pour une activité nouvelle, l'assureur demandera des justificatifs : diplôme, formation, chantiers réalisés sous une autre entreprise, ou encadrement par un salarié qualifié. Un dossier préparé à l'avance évite un refus.
- Comparez avant de subir la surprime. Chaque assureur a ses activités « préférées » et ses activités « pénalisées ». Une activité facturée 40 % de surprime chez l'un peut être intégrée quasiment sans surcoût chez un autre. C'est exactement le travail d'un courtier spécialisé : remettre en concurrence le contrat entier plutôt que d'empiler des avenants.
Si vous exercez déjà une activité que votre contrat ne mentionne pas, la situation est urgente mais pas désespérée. Nous traitons ce cas plusieurs fois par semaine. Demandez un devis en indiquant précisément toutes les activités facturées : nous vous dirons sous 48 heures ce qui est assurable, chez qui, et à quel prix.
Questions fréquentes
Mon attestation mentionne « tous corps d'état ». Suis-je couvert pour tout ?
Non. La mention « tous corps d'état » sur une attestation d'entreprise générale ne signifie pas que chaque corps d'état est garanti. Ce sont les conditions particulières du contrat qui listent les activités couvertes, souvent avec des exclusions précises (structures métalliques, photovoltaïque, piscines, etc.). Vérifiez le contrat, pas l'attestation.
Mon sous-traitant est assuré pour l'activité. Cela me protège-t-il ?
Partiellement. Le sous-traitant répond de ses travaux vis-à-vis de vous, mais c'est vous qui êtes responsable vis-à-vis du client au titre de la décennale. Si votre propre contrat ne couvre pas cette activité, vous devrez d'abord indemniser, puis vous retourner contre le sous-traitant et son assureur, avec les délais et l'incertitude que cela implique.
J'ai fait un chantier hors activité déclarée il y a deux ans. Que puis-je faire ?
Vous ne pouvez plus assurer rétroactivement ce chantier : la garantie décennale s'applique aux chantiers ouverts pendant la période de validité du contrat pour l'activité concernée. En revanche, vous pouvez régulariser immédiatement pour les chantiers futurs et, pour le chantier passé, conserver une trace complète (devis, factures, réception, photos) pour être en mesure de vous défendre en cas de réclamation.
L'assureur peut-il résilier mon contrat s'il découvre une activité non déclarée ?
Oui. En cas d'omission non intentionnelle constatée avant tout sinistre, l'article L113-9 du Code des assurances lui permet soit de maintenir le contrat avec une prime majorée, soit de le résilier avec un préavis de dix jours. Une résiliation par l'assureur complique ensuite fortement la recherche d'un nouveau contrat.
Combien coûte l'ajout d'une activité ?
Cela dépend de l'activité et de l'assureur. Pour une activité voisine à faible sinistralité (peinture ajoutée à un contrat plaquiste, par exemple), la surprime est souvent modeste. Pour une activité à forte sinistralité (photovoltaïque, étanchéité, ITE), elle peut représenter une part importante de la prime, et certains assureurs refuseront. D'où l'intérêt d'une remise en concurrence globale plutôt qu'un avenant subi.
Régularisez vos activités avant le prochain chantier
Courtier spécialisé décennale BTP depuis 2016, nous comparons pour vous les assureurs qui acceptent votre activité — devis sous 48 h, sans engagement.
Article rédigé par l'équipe de France Assurance, courtier spécialisé en assurance décennale et RC professionnelle du BTP depuis 2016. ORIAS n° 16006040. Les références légales citées sont celles en vigueur à la date de publication ; elles ne remplacent pas l'analyse de votre contrat.