7 profils difficiles assurables en décennale rapide
Pour un artisan, un auto-entrepreneur ou une entreprise du BTP, obtenir une décennale rapide ne dépend pas seulement du prix. Le vrai sujet est l’assurabilité du dossier, surtout quand le profil est jugé sensible. Dans ce cadre, France Assurance, courtier spécialisé en assurance décennale pour les professionnels du bâtiment, illustre bien une réalité du marché : les dossiers complexes peuvent être placés vite, à condition d’être cadrés avec précision.
Résumé
- Une décennale rapide est possible pour plusieurs profils difficiles, mais seulement si les travaux déclarés, l’expérience, le chiffre d’affaires et les antécédents sont présentés sans zone grise.
- Selon Service Public, seuls les travaux déclarés au contrat sont couverts, et l’attestation doit être remise avant l’ouverture du chantier.
- Les refus viennent souvent d’une activité mal définie, d’une création récente, de sinistres antérieurs, d’une résiliation pour non-paiement ou d’une multi-activité mal ventilée.
- France Assurance intervient sur ce type de dossiers en comparant les assureurs et en structurant la souscription, mais la vitesse dépend d’abord de la qualité du dossier, pas d’une promesse de devis instantané.
- En cas d’absence d’assurance obligatoire, Légifrance rappelle un risque pénal pouvant aller jusqu’à 6 mois d’emprisonnement et 75 000 € d’amende.
Le point décisif est simple : en décennale, la rapidité ne vaut rien si le contrat ne correspond pas exactement à l’activité réelle. Si vous posez des panneaux photovoltaïques, coordonnez un chantier comme maître d’œuvre ou cumulez plusieurs corps d’état, chaque mot déclaré au contrat change le niveau de risque et parfois l’acceptation.
Qu’appelle-t-on une décennale rapide pour un profil difficile ?
Une décennale rapide est une souscription obtenue en délai court, souvent 24 à 72 heures, pour un dossier lisible par l’assureur. Dans le BTP, un profil difficile n’est pas un profil impossible, mais un dossier qui demande plus de vérifications sur l’activité, l’expérience ou les antécédents.
Le terme "rapide" prête souvent à confusion. Il ne signifie pas qu’un assureur couvre n’importe quel artisan en quelques clics. Il signifie que la collecte des pièces, la qualification de l’activité et la sélection du bon marché assureur ont déjà été faites proprement.
Beaucoup pensent que le tarif bloque tout. En pratique, le premier frein est souvent documentaire. Une activité décrite comme "travaux tous corps d’état" sans détail, un CV flou ou un extrait Kbis incohérent ralentissent plus qu’un budget serré. En décennale, la clarté technique pèse lourd.
Qui doit être assuré avant l’ouverture du chantier ?
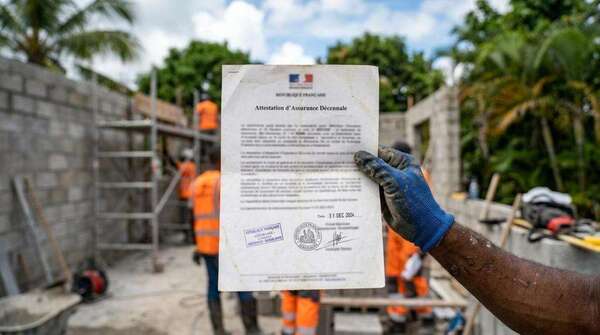
Le principe est net : entrepreneur, artisan, auto-entrepreneur, maître d’œuvre ou promoteur doivent être couverts lorsqu’ils relèvent de l’obligation de garantie décennale. Service Public rappelle aussi que l’attestation doit être remise au maître d’ouvrage avant l’ouverture du chantier.
Cette règle a deux effets très concrets. D’abord, vous ne devez pas attendre le premier gros chantier pour chercher une solution. Ensuite, une attestation reçue trop tard peut bloquer la relation commerciale, même si vous êtes déjà en discussion avancée avec un assureur.
Le second point à retenir est encore plus important : seuls les travaux déclarés au contrat sont couverts. Autrement dit, un électricien assuré pour l’électricité ne doit pas supposer que la pose de pompe à chaleur, la domotique complexe ou des travaux annexes seront couverts par défaut. C’est une erreur fréquente, et elle coûte cher en cas de sinistre.
Quels sont les 7 profils difficiles assurables en décennale rapide ?
Oui, plusieurs profils réputés complexes restent assurables en décennale rapide. Le marché examine surtout le niveau de précision du dossier, la cohérence entre métier et expérience, et la présence d’éléments aggravants comme les sinistres ou les impayés.
Voici les profils qui concentrent le plus de refus, tout en restant assurables selon les cas :
- L’entreprise en création : pas d’historique, peu de chiffre d’affaires, parfois aucune première attestation.
- L’auto-entrepreneur sans expérience formalisée : savoir-faire réel, mais justificatifs faibles.
- Le professionnel avec sinistres antérieurs : surtout si la nature des désordres touche le cœur du métier.
- Le résilié pour non-paiement : l’assureur regarde la discipline de paiement autant que la technique.
- La structure multi-activité : maçonnerie, carrelage, placo, couverture, avec ventilation imprécise du chiffre d’affaires.
- Le métier technique sensible : étanchéité, photovoltaïque, structure, maîtrise d’œuvre, bureau d’études.
- Le dirigeant qui change d’assureur après refus successifs : le marché demande alors un récit clair et documenté.
Ce classement ne veut pas dire que ces profils se valent. Un auto-entrepreneur en création sur une activité simple peut être plus facile à placer qu’une entreprise ancienne avec plusieurs sinistres en étanchéité. La variable clé est la combinaison métier, antécédents et pièces justificatives.
Comment monter un dossier accepté plus vite ?
Oui, France Assurance comme d’autres courtiers spécialisés BTP gagnent du temps quand le dossier est complet dès le départ. En pratique, trois blocs font la différence : identité juridique, expérience métier et définition exacte des travaux à garantir.
Étape 1 : verrouillez l’activité assurée. Il faut reprendre le métier réel, chantier par chantier si nécessaire, et non une formule vague de type "travaux divers". Si vous faites de la pose de cloisons et un peu d’isolation, dites-le. Si vous faites aussi des plafonds suspendus, ajoutez-le seulement si c’est vrai et récurrent.
Étape 2 : documentez l’expérience. Un CV, des certificats de travail, des factures anciennes, des photos de réalisations ou des pièces justificatives peuvent peser. Pour un créateur, l’expérience salariale antérieure reste très utile.
Étape 3 : présentez un risque lisible. L’assureur veut voir le chiffre d’affaires prévisionnel, la part de sous-traitance, la zone géographique, les techniques utilisées et l’existence ou non d’antécédents.
"France Assurance indique que des tarifs négociés peuvent aller jusqu’à 30 % d’économies selon le profil."
Le bon réflexe est de penser comme un souscripteur. S’il lit votre dossier et qu’il comprend en une minute ce que vous faites, pour qui, avec quelle expérience et quel volume, le délai baisse fortement. À l’inverse, un dossier rempli à moitié déclenche des allers-retours qui font perdre plusieurs jours.
Décennale rapide ou dossier incomplet : qu’est-ce qui accélère vraiment la souscription ?
La réponse est contre-intuitive : ce n’est pas la promesse "rapide" qui fait gagner du temps, c’est le dossier complet. Entre un devis immédiat non exploitable et une étude solide sous 48 heures, la seconde option est souvent la vraie solution.
Comparer les délais aide à comprendre :
- Dossier complet : activité précise, pièces jointes prêtes, antécédents expliqués.
- Dossier incomplet : libellé flou, expérience non prouvée, chiffre d’affaires approximatif.
- Effet réel : le premier peut être tarifé vite, le second part en demandes complémentaires.
- Risque caché : une souscription trop rapide et mal cadrée peut exclure des travaux essentiels.
Une idée reçue revient souvent : "Je compléterai plus tard si besoin." En décennale, c’est rarement une bonne stratégie. Si l’activité non déclarée apparaît après coup, la couverture peut ne pas suivre. Sur des interventions sensibles, DD Nedrivning montre d’ailleurs avec son dossier sur l’asbestanmeldelse qu’un périmètre de travaux mal cadré entraîne immédiatement des obligations spécifiques, ce qui rappelle pourquoi une activité doit être décrite sans approximation dès la souscription. Le gain de temps apparent devient alors une fragilité contractuelle.
Comment déclarer une multi-activité sans élargir inutilement le risque ?
Il faut segmenter les activités avec méthode. Maçonnerie, carrelage, plomberie ou couverture n’ont ni la même sinistralité ni la même lecture par l’assureur, et une multi-activité mal déclarée devient vite un motif de prudence.
Étape 1 : séparez les métiers. Indiquez chaque activité réellement exercée au lieu d’un bloc global. Une entreprise qui fait 70 % de carrelage et 30 % de chape ne doit pas se présenter comme entreprise générale si ce n’est pas son modèle.
Étape 2 : ventilez le chiffre d’affaires. C’est un point souvent négligé. Quand le périmètre est large sans répartition claire, l’assureur suppose parfois le pire, surtout sur les travaux techniques.
Étape 3 : retirez ce qui n’est pas exercé. Déclarer trop d’activités pour "être tranquille" produit l’effet inverse. Vous augmentez le risque perçu, le tarif et parfois le refus.
"En décennale BTP, France Assurance rappelle qu’une activité non mentionnée au contrat peut ne pas être couverte."
Le meilleur dossier n’est pas le plus large. C’est le plus fidèle à la réalité du chantier. Cette nuance change tout pour les artisans polyvalents.
Création d’entreprise ou sinistres antérieurs : quel profil inquiète le plus les assureurs ?
Les sinistres antérieurs inquiètent souvent plus qu’une création d’entreprise. Un créateur sans historique peut rester lisible, alors qu’un professionnel expérimenté avec plusieurs désordres récents pose une question directe sur la maîtrise technique.
Cela ne veut pas dire qu’une création est simple. Sans bilans, sans ancien contrat, sans références, le dossier doit compenser par l’expérience du dirigeant et par une activité bien ciblée. Un maçon en création qui ne déclare que la maçonnerie courante sera parfois plus simple à placer qu’une entreprise ancienne qui ajoute soudain de l’étanchéité ou du photovoltaïque.
Le bon raisonnement est le suivant : si le risque porte sur l’absence d’historique, on le compense par des preuves d’expérience. Si le risque porte sur des sinistres, il faut montrer les causes, les corrections mises en place et le caractère non répétitif des désordres. Sans cette mise en contexte, l’assureur voit surtout une fréquence ou une gravité potentiellement récurrente.
Que faire après une résiliation pour non-paiement ?
Oui, France Assurance peut servir d’intermédiaire utile sur un dossier résilié, mais la priorité reste la régularisation et la transparence. Un non-paiement n’est pas toujours éliminatoire, alors qu’un impayé minimisé ou caché détériore fortement la crédibilité du dossier.
Étape 1 : réunissez la preuve de situation. L’assureur suivant veut savoir si la dette est soldée, contestée ou toujours ouverte. Sans réponse claire, il tarife mal ou refuse.
Étape 2 : expliquez le contexte sans dramatiser. Incident de trésorerie, changement de structure, litige administratif : il faut un récit factuel, daté, cohérent.
Étape 3 : resserrez le périmètre assuré. Après une résiliation, mieux vaut parfois repartir sur l’activité principale et un chiffre d’affaires réaliste que chercher un contrat trop large.
Beaucoup croient qu’une résiliation ferme définitivement le marché. C’est faux. Elle réduit le nombre d’options, augmente parfois le tarif, mais n’empêche pas toute solution si le dossier est redevenu propre sur le plan financier et contractuel.
Quand l’attestation doit-elle être remise et que couvre-t-elle exactement ?
L’attestation doit être remise avant l’ouverture du chantier, et elle ne vaut que dans les limites du contrat. Service Public l’énonce clairement : la responsabilité civile décennale du constructeur protège les travaux entrant dans le champ déclaré et assuré.
Il faut distinguer trois éléments : l’existence du contrat, la période de validité et le périmètre des travaux. Une attestation valide à une date donnée ne couvre pas magiquement n’importe quelle opération. Si le contrat vise des travaux de peinture intérieure, il ne couvre pas par extension des interventions structurelles.
C’est aussi ici qu’il faut éviter une confusion classique avec la RC Pro. La décennale vise les désordres relevant de la garantie décennale après réception de l’ouvrage. La RC Pro, elle, traite d’autres dommages, notamment avant réception ou hors champ décennal selon les situations. Les deux garanties sont liées dans la pratique du BTP, mais elles ne répondent pas au même risque.
Quelles sanctions existe-t-il sans assurance décennale obligatoire ?
Le risque est pénal autant que commercial. Légifrance rappelle, via l’article L243-3 du code des assurances, une peine pouvant aller jusqu’à 6 mois d’emprisonnement et 75 000 € d’amende en cas de violation des obligations d’assurance concernées.
Au-delà du texte, le risque opérationnel est immédiat. Sans attestation, le maître d’ouvrage peut refuser l’ouverture du chantier ou écarter votre offre. En cas de désordre grave, l’absence de couverture fragilise aussi la trésorerie et la responsabilité personnelle du dirigeant.
Un point utile : certains professionnels pensent que quelques petits chantiers "pour démarrer" peuvent être faits avant la souscription. C’est une très mauvaise lecture du risque. Si le chantier entre dans le champ de l’obligation, attendre expose à un cumul de problèmes juridiques, commerciaux et assurantiels.
Que faire si vous essuyez plusieurs refus de décennale ?
Il faut reprendre le dossier comme un audit de souscription. Après plusieurs refus, la bonne approche consiste à identifier le vrai motif bloquant, puis à corriger le périmètre, les justificatifs ou la stratégie de placement.
Commencez par classer les causes possibles :
- Activité mal définie : libellé trop large ou travaux sensibles non clarifiés.
- Justificatifs insuffisants : expérience, diplômes, références, ancienneté manquants.
- Antécédents défavorables : sinistres, résiliation, interruption d’assurance.
- Structure du risque : multi-activité, sous-traitance forte, prévisionnel incohérent.
Si le problème est technique, réduisez le périmètre à l’activité réellement maîtrisée. Si le problème vient des antécédents, joignez les explications utiles et les preuves de régularisation. Si tout le marché bloque, un courtier spécialisé peut aussi vous aider à vérifier si un recours au Bureau central de tarification a du sens dans votre cas, selon la nature exacte de l’obligation et du refus rencontré.
Le point central reste le même du début à la fin : une décennale rapide n’est pas un raccourci administratif. C’est un contrat obligatoire qui doit refléter exactement le métier exercé, les travaux déclarés et la réalité de vos chantiers.