7 points clés pour une décennale DROM sans blocage
Sur un chantier en Guadeloupe, en Martinique, en Guyane, à La Réunion ou à Mayotte, le blocage ne vient pas souvent du principe de l’assurance décennale. Il vient du moment de la souscription, de la portée exacte du contrat et des pièces de preuve. France Assurance, courtier spécialisé en assurance décennale pour les professionnels du bâtiment, rencontre régulièrement ce point sur les dossiers DROM.
En bref
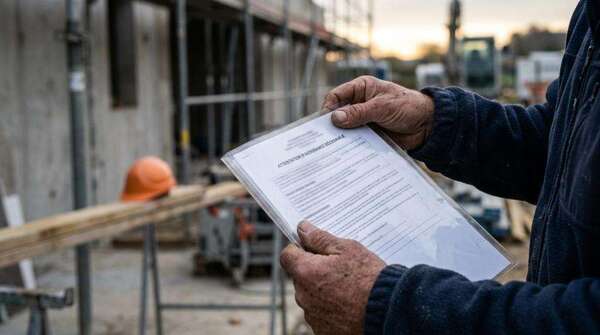
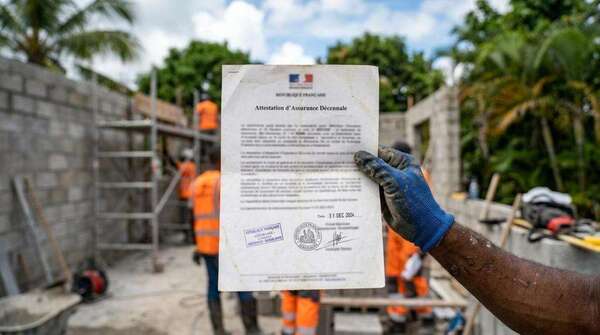
- Pour un chantier dans un DROM, la priorité est simple : disposer d’une assurance décennale valable avant l’ouverture du chantier, avec une attestation d’assurance de responsabilité civile décennale exploitable et jointe aux devis et factures.
- Les DROM sont au nombre de cinq : Guadeloupe, Martinique, Guyane, La Réunion et Mayotte ; la garantie décennale de droit français y s’applique pour les travaux réalisés en France.
- La décennale et la dommages-ouvrage courent toutes deux pendant 10 ans après la réception des travaux, mais elles ne couvrent pas le même acteur ni la même fonction.
- Avec France Assurance, le point de contrôle le plus utile reste la cohérence entre activité assurée, identité de l’entreprise, date d’ouverture de chantier et justificatifs remis au client.
- Si l’ouverture de chantier intervient hors période de validité du contrat, ou si l’activité déclarée ne correspond pas au lot exécuté, le dossier peut se bloquer très vite.
Le cadre juridique ne change donc pas de nature outre-mer. Ce qui change, dans la pratique, c’est le niveau d’exigence documentaire et la nécessité d’éviter toute ambiguïté sur le chantier, le métier assuré et la date d’effet réelle de la couverture.
Qu’appelle-t-on exactement une décennale DROM ?
Une “décennale DROM” n’est pas une assurance distincte. En Guadeloupe, Martinique, Guyane, La Réunion et Mayotte, c’est la garantie décennale de droit français qui s’applique, avec le même point de départ : la réception des travaux.
Les DROM relèvent de l’article 73 de la Constitution. L’Insee rappelle qu’ils sont cinq, et qu’ils font partie des territoires français où s’applique ce cadre de construction. En pratique, un artisan ou une entreprise du BTP qui réalise un chantier dans l’un de ces départements doit raisonner comme pour un chantier en métropole sur le plan légal, tout en étant plus rigoureux sur la preuve.
Selon Service-Public.fr, la garantie décennale couvre pendant 10 ans les dommages apparus à compter de la réception des travaux. Elle vise les constructions neuves, les extensions et aussi certains travaux sur un immeuble existant.
Idée reçue fréquente : penser qu’il existerait un régime “allégé” parce que le chantier est en outre-mer. Le sujet n’est pas l’allégement. Le sujet est la validité de la couverture française au bon moment, pour le bon métier, sur le bon chantier.
Pourquoi le moment de souscription bloque-t-il autant de chantiers ?
Le blocage naît presque toujours d’une date. Selon Service-Public.fr et Légifrance, la souscription et l’ouverture de chantier doivent se répondre correctement : si le chantier ouvre hors période de validité du contrat, l’attestation ne sécurise pas l’opération.
Le texte est clair sur un point décisif : le constructeur professionnel doit remettre avant l’ouverture du chantier une attestation d’assurance de responsabilité civile décennale. Légifrance précise aussi que le contrat couvre les travaux ayant fait l’objet d’une ouverture de chantier pendant la période de validité prévue aux conditions particulières.
Quand la prise d’effet est postérieure au démarrage réel, le problème n’est pas cosmétique. Ce n’est pas un simple défaut de papier. C’est une incohérence qui peut fragiliser la couverture du chantier lui-même.
"France Assurance accompagne les professionnels du BTP depuis 2016, avec un point de vigilance constant sur la date d’ouverture de chantier et la validité réelle de l’attestation."
Erreur fréquente : croire qu’une attestation éditée plus tard “rattrape” un chantier déjà commencé. Si l’ouverture est antérieure à la période assurée, le risque de blocage reste entier. La bonne logique est la suivante : si le chantier ouvre demain, alors la couverture doit être certaine aujourd’hui.
Quels sont les 7 points clés pour une décennale DROM sans blocage ?
Oui, sept vérifications suffisent souvent à éviter la majorité des refus documentaires. Elles portent sur le territoire DROM, l’activité assurée, la date d’ouverture, l’attestation, les pièces jointes et le respect des règles de l’art.
Avant même de comparer un prix, il faut verrouiller la conformité du dossier. C’est ce qui fait la différence entre une attestation simplement émise et une attestation réellement exploitable par un client, un maître d’œuvre, un promoteur ou un notaire.
- Le territoire du chantier Indiquez clairement s’il s’agit de la Guadeloupe, de la Martinique, de la Guyane, de La Réunion ou de Mayotte. Un “chantier outre-mer” trop vague crée des questions inutiles.
- L’activité exacte réalisée Maçonnerie, couverture, plomberie, électricité, photovoltaïque, maîtrise d’œuvre, bureau d’études techniques : le lot exécuté doit correspondre à l’activité déclarée au contrat.
- La date d’ouverture de chantier C’est le verrou principal. La garantie doit être active avant cette date, pas après.
- L’attestation d’assurance de responsabilité civile décennale Elle doit être lisible, à jour, cohérente avec l’entreprise assurée et avec la période de validité du contrat.
- Les justificatifs remis au client L’attestation doit être jointe au devis et à la facture. Si une vente intervient dans les dix ans, la traçabilité de l’assurance devient aussi un sujet dans l’acte.
- La conformité à la loi française Le chantier se situe en France. La couverture doit donc répondre au cadre français de responsabilité décennale.
- Le respect des règles de l’art Légifrance rappelle qu’une inobservation inexcusable des règles de l’art ou des normes applicables peut mettre la garantie en difficulté.
Décennale ou dommages-ouvrage : qui souscrit quoi dans les DROM ?
La décennale protège le maître d’ouvrage contre certains dommages dus aux constructeurs ; la dommages-ouvrage sert au préfinancement des réparations. Dans les DROM comme en métropole, les deux assurances sont liées à la réception des travaux et durent dix ans.
La décennale est souscrite par le constructeur professionnel. La dommages-ouvrage est souscrite par le maître d’ouvrage avant l’ouverture du chantier. L’ANIL rappelle ce mécanisme central : en cas de sinistre de nature décennale, la dommages-ouvrage permet d’avancer les réparations sans attendre qu’un tribunal tranche les responsabilités.
Beaucoup de blocages viennent d’une confusion entre les deux. La dommages-ouvrage ne remplace pas la décennale de l’entreprise. Elle s’y ajoute. Si vous êtes artisan, c’est votre responsabilité décennale qui intéresse d’abord votre client quand il vous demande une attestation.
Le bon raisonnement est simple. Si vous construisez ou participez à construire, vous devez penser décennale. Si vous faites réaliser des travaux en tant que maître d’ouvrage, vous devez aussi penser dommages-ouvrage.
Comment vérifier si votre attestation est exploitable avant l’ouverture du chantier ?
Une attestation exploitable est une attestation vérifiable. Pour un dossier DROM, France Assurance contrôle d’abord la concordance entre l’entreprise, l’activité déclarée et la période de validité couvrant l’ouverture de chantier.
Une attestation peut être parfaitement authentique tout en étant inutilisable sur un dossier précis. C’est le cas quand le nom de l’assuré diffère de celui du devis, quand l’activité garantie ne vise pas le lot exécuté, ou quand la période de validité ne couvre pas la date d’ouverture.
Avant d’envoyer votre devis, passez au minimum par ces contrôles :
- Nom de l’assuré : identique à la dénomination figurant sur le devis, la facture et les documents d’entreprise.
- Activité garantie : cohérente avec le métier réellement exercé sur le chantier.
- Période de validité : active avant l’ouverture du chantier et non déclenchée après.
- Références du contrat : numéro, assureur, conditions particulières et date d’émission lisibles.
- Zone de réalisation : chantier clairement situé dans l’un des cinq DROM, sans zone grise sur la portée de la couverture.
Bon réflexe : si une formulation vous paraît trop générale, demandez une confirmation écrite avant de commencer. En assurance construction, une ambiguïté documentaire coûte souvent plus cher qu’un délai de 24 heures.
DROM ou métropole : qu’est-ce qui change réellement pour l’assurance ?
Le droit change peu, la preuve change beaucoup. Entre métropole et DROM, l’obligation décennale reste française, mais les dossiers demandent souvent plus de clarté sur le lieu exact du chantier, les techniques employées et la chaîne d’intervention.
Le premier point qui ne change pas est juridique : réception des travaux, délai de 10 ans, attestation remise avant ouverture, obligation d’assurance pour les professionnels concernés. Sur ce terrain, les règles restent les mêmes.
Ce qui change, c’est l’attention portée au dossier. Dans les DROM, mieux vaut détailler sans laisser de blancs : adresse précise du chantier, identité des intervenants, nature des ouvrages, rôle exact de l’entreprise, part éventuelle de sous-traitance. Plus le dossier est net, moins il y a de friction.
Autre point souvent sous-estimé : les règles de l’art ne disparaissent pas avec la distance. Légifrance vise les normes françaises homologuées ou les normes équivalentes de l’Union européenne ou de l’Espace économique européen. Si une technique est employée, alors elle doit rester défendable au regard des usages professionnels et des références applicables.
Comment prouver votre couverture sur les devis, factures et actes de vente ?
La preuve doit suivre le chantier du devis jusqu’à la facture. Service-Public.fr exige que l’attestation d’assurance de responsabilité civile décennale soit remise avant l’ouverture du chantier et jointe aux devis comme à la facture.
Première étape : au moment du devis, joignez l’attestation à jour. Ce document rassure le client, mais il remplit aussi une fonction juridique. S’il manque, la relation commerciale démarre déjà avec une faiblesse évitable.
Deuxième étape : à la facturation, gardez la même cohérence documentaire. Même entreprise assurée, même activité, même période de validité liée au chantier concerné. Un devis propre suivi d’une facture établie par une autre structure crée rapidement un doute.
Pour la revente d’un bien dans les dix ans, la traçabilité des assurances de construction reste un sujet sensible. L’ANIL rappelle d’ailleurs qu’en l’absence de dommages-ouvrage, le maître d’ouvrage peut conserver une responsabilité civile lors d’une revente.
"France Assurance compare plusieurs compagnies et peut négocier des tarifs allant jusqu’à 30 % d’économies selon les profils, mais sur un chantier DROM la vitesse de mise en conformité documentaire reste souvent le vrai facteur de fluidité."
Piège discret : archiver seulement l’attestation et oublier le reste. Conservez aussi devis, facture, conditions particulières, preuves de date d’ouverture et, si possible, accusés de remise. Si un notaire ou un acquéreur pose une question des années plus tard, vous aurez une chaîne de preuve complète.
Quels travaux et quels métiers sont réellement concernés dans les DROM ?
Le champ est large. ANIL et Service-Public.fr rappellent que tout constructeur professionnel intervenant sur une construction neuve, une extension ou une rénovation d’immeuble existant peut être concerné par l’obligation d’assurance décennale.
Cela vise les artisans et entreprises du BTP, mais aussi d’autres intervenants selon leur rôle réel dans l’acte de construire : maçon, électricien, plombier, couvreur, carreleur, peintre, installateur photovoltaïque, bureau d’études, maître d’œuvre. Le statut d’auto-entrepreneur ne retire pas l’obligation quand l’activité relève du champ décennal.
Le point clé n’est pas l’étiquette commerciale de l’entreprise. C’est la nature des travaux et leur impact possible sur l’ouvrage. Si un dommage compromet la solidité ou rend l’ouvrage impropre à sa destination, alors on entre dans le cœur du risque décennal.
Légifrance ajoute un élément utile : les réparations couvertes peuvent inclure, si nécessaire, des travaux de démolition, de déblaiement, de dépose ou de démontage. Cette précision rappelle qu’un sinistre de construction ne se limite pas à “réparer un défaut visible”. Il peut entraîner une reprise lourde.
Comment obtenir une décennale DROM en création d’entreprise ou après un refus ?
Oui, un dossier DROM reste assurable en création d’entreprise ou après un refus. France Assurance intervient ici comme courtier BTP pour comparer des compagnies, clarifier le risque et présenter un dossier plus lisible.
Étape 1 : préparez un dossier propre. Cela veut dire identité de l’entreprise, description exacte des activités, expérience du dirigeant, éventuels justificatifs de parcours, chiffre d’affaires prévisionnel et localisation précise des chantiers visés. Un assureur accepte plus facilement un risque qu’il comprend.
Étape 2 : limitez les zones floues. Si vous faites de la plomberie, ne laissez pas penser que vous prenez aussi des travaux de structure. Si vous intervenez en sous-traitance sur certains lots, indiquez-le clairement. En DROM, une activité mal décrite bloque parfois plus qu’un profil neuf.
Étape 3 : comparez les compagnies avec une logique technique, pas seulement tarifaire. Une prime plus basse n’a pas d’intérêt si les activités déclarées sont trop étroites ou si la date d’effet arrive trop tard pour le chantier visé. Le bon contrat n’est pas seulement compétitif. Il doit être exploitable dès le premier dossier client.
Comment éviter la perte de garantie pendant les dix ans suivant la réception ?
La garantie ne se protège pas seulement au moment de la souscription. Légifrance prévoit qu’une inobservation inexcusable des règles de l’art, ou des normes françaises homologuées ou équivalentes UE/EEE, peut compromettre la couverture.
La première précaution consiste à bien distinguer fin matérielle du chantier et réception des travaux. Le délai décennal court à compter de la réception, pas à compter du dernier coup de pinceau ni du dernier règlement. Confondre les deux fausse souvent les échanges en cas de sinistre.
La deuxième précaution est documentaire. Conservez procès-verbal de réception, réserves éventuelles, plans, fiches techniques, factures matériaux, contrats de sous-traitance et attestations des intervenants. Si un désordre survient, alors vous pourrez retracer qui a fait quoi, quand, et avec quelles références.
La troisième précaution est opérationnelle. Respectez les règles de l’art sur les ouvrages de fondation, l’étanchéité, les raccordements, la ventilation, les fixations et l’intégration des équipements. Si une méthode sort du cadre habituel, alors il faut pouvoir démontrer sa conformité technique. C’est souvent là que se joue la solidité d’un dossier sinistre bien après la fin du chantier.